创投日报
 财联社 AI daily
 科创日报
 新消费日报


①气派科技表示,公司今年上半年毛利率为12.8%,7、8月份毛利率持续修复;
②公司预计第四季度毛利率恢复节奏或将放缓,主要系公司年内持续投资扩产,产能爬坡阶段会对毛利率修复形成一定压制。
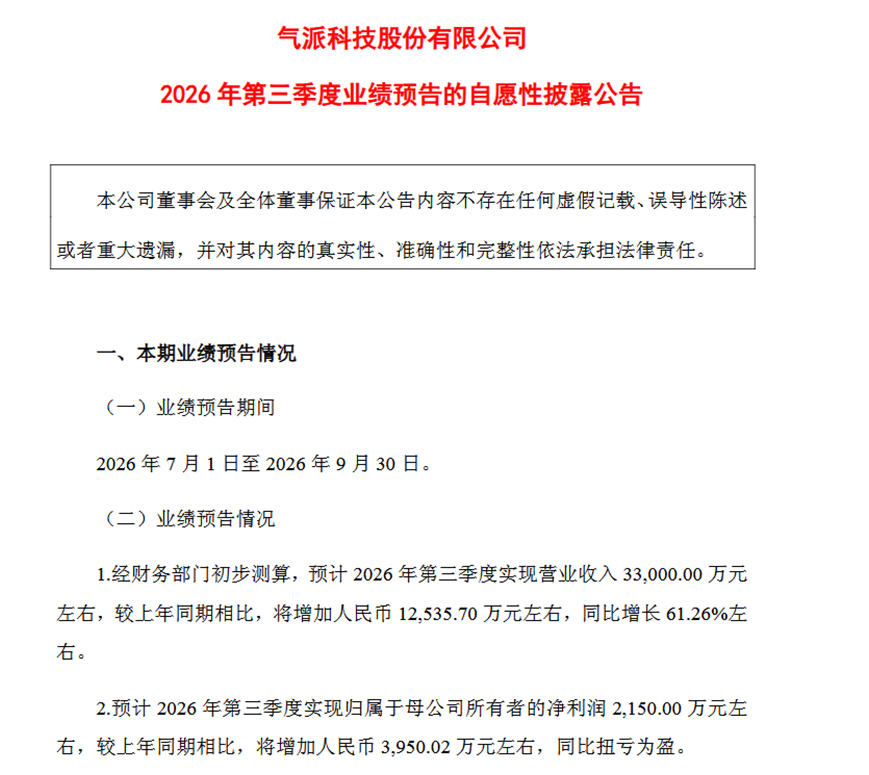
《科创板日报》9月14日讯(记者 吴旭光)9月14日晚间,科创板半导体封测企业气派科技发布2026年第三季度业绩预告。
根据业绩预告,经财务部门初步测算,2026年第三季度,气派科技预计实现营收3.30亿元左右,较上年同期增加1.25亿元左右,同比增长61.26%左右。预计实现净利润2150.00万元左右,较上年同期增加3950.02万元左右,同比扭亏为盈;预计实现扣非后的净利润1770.00万元左右,较上年同期增加4000.39万元左右,同比扭亏为盈。
分季度来看,气派科技Q3净利润预计0.21亿元,Q2净利润0.16亿元,据此计算,Q3净利润预计环比增长37%。
气派科技表示,业绩变动主要系半导体行业周期复苏,封测需求增加,营业收入同比增长61.26%;产能释放,单位制造成本降低;精益管理与降本增效措施提升生产效率。
气派科技是一家专注于半导体封装测试业务的公司。公司主要产品包括集成电路封装、测试、销售等,可应用于通信、电子、汽车等领域。
从业务结构来看,气派科技主营业务聚焦半导体封装和测试,核心分为三大板块:集成电路封装测试业务、功率器件封装测试业务、晶圆测试业务。
气派科技订单与产能方面,据介绍,2026年下半年,7、8月来料订单创新高,7、8月份的销售出货量也创新高,且产品调价效果逐步显现,公司目前在手订单可支撑生产周期约35-40天。公司持续扩产,预计到年底产能配置将达到17亿只/月,根据客户需求和销售预测,到2027年年底产能将配置到20亿只/月,同时产品销售单价有望进一步提升。
需要指出的是,自去年开始,全球大宗物资涨价较多,气派科技封测用的引线框架、塑封树脂、丝材(金丝、银线、铜线、合金线、铝线)等原材料价格同步上行。
综合天风证券、高盛报告等信息,2026年初,全球高端电子级PPE树脂价格约为12万元/吨,截至2026年6月,高端电子级PPE树脂现货价格已飙升至约60万元/吨,部分市场报价甚至达到100万元/吨,较年初涨幅超过400%。
气派科技主营业务成本中原材料占比常年超过三成,占比较高。
谈及原材料对后续公司盈利水平的影响,今年9月,气派科技在接受机构投资者调研时表示,原材料价格对公司的盈利水平有较大的影响,去年部分亏损源于原材料涨价。2025年三四季度原材料大幅涨价,公司选择承压经营,未对客户调价,直至年末才逐步与客户洽谈涨价事宜,今年上半年,公司产品调价工作基本落地完成。未来若原材料价格持续波动,公司将继续与客户洽谈价格调整事宜。
原材料价格变化直接影响公司毛利率,是左右公司盈利修复节奏的核心关键因素。
对于公司更远期的毛利率和净利率预期,气派科技表示,从封测行业的历史盈利水平来看,行业正常毛利率维持在25%左右。公司今年上半年毛利率为12.8%,7、8月份毛利率持续修复;预计第四季度毛利率恢复节奏或将放缓,主要系公司年内持续投资扩产,产能爬坡阶段会对毛利率修复形成一定压制,但随着产能逐步释放,毛利率将继续恢复。
二级市场表现方面,截至9月14日收盘,气派科技股价报32.01元/股,下跌5.07%,公司总市值为36.62亿元。