创投日报
 财联社 AI daily
 科创日报
 新消费日报


①Muse上线约两周即登顶美加苹果应用商店免费榜,Meta正通过免费额度和社交平台流量优先扩大用户规模;
②产品定位从“回答问题”转向直接执行购物、预订、支付等任务,并已接入多项第三方服务;
③长期变现或来自交易抽成和订阅,但大规模商业化预计至少要到2027年,回报仍存不确定性。
财联社9月23日讯(编辑 夏军雄)摩根大通9月22日发布研报称,Meta新推出的人工智能(AI)智能体Muse正在展现出强劲的早期用户增长,并可能成为公司将AI投入从“广告提效”进一步转化为广告之外新收入来源的重要入口。
该行重申Meta“增持”评级和820美元目标价,并认为,随着消费者和企业逐步拥有自己的AI智能体,未来购物、预订和服务交易可能越来越多通过“智能体对智能体”完成,为Meta打开广告之外的新商业模式。
Muse两周登顶苹果应用商店
Muse发布约两周以来,Meta股价累计上涨21%,同期标普500指数仅上涨1%。
更值得关注的是产品本身的增长速度。Muse目前已经成为美国和加拿大苹果App Store下载量最高的免费应用,美国单日下载量甚至超过Instagram、WhatsApp、Facebook、Threads和Messenger等Meta旗下核心应用。
摩根大通认为,Muse表现主要受三方面推动:一是产品与市场匹配度较高,智能体执行能力领先,同时兼顾易用性、隐私和安全;二是较为慷慨的免费额度降低了尝试和重复使用门槛;三是Meta拥有庞大的社交产品矩阵和大规模分发优势,可以直接利用现有流量推广新产品。
报告引用的Assistant Benchmark显示,Muse综合评分达到9.3,高于Instinct的8.5和Grok Bot的7.3,在购物、邮件、日程管理和第三方应用连接等多项能力上获得高分。摩根大通同时强调,Muse在易用性、隐私和安全方面具有较强竞争力。
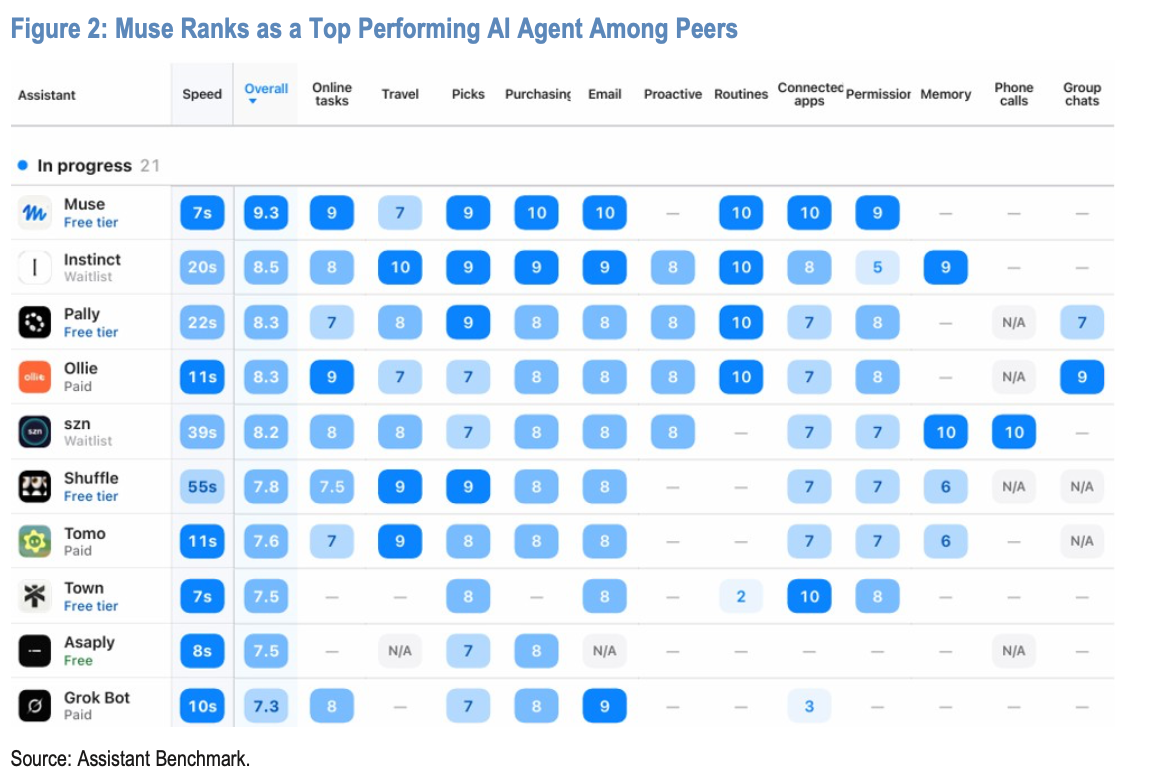
(报告对多款AI智能体进行横向评测,Muse以9.3分的综合得分位居首位,并在购物、邮件、日程和第三方应用连接等多项能力上获得高分)
报告甚至认为,虽然目前仍处于非常早期阶段,但Muse有潜力成为ChatGPT之后使用最广泛的消费级AI应用。
Meta目前也明显采取了“先做规模、后做变现”的策略。
该公司已经开始利用Instagram和Facebook广告库存推广Muse,并推出全国电视广告,同时给予免费用户每周1亿个Tokens;邀请好友后,双方还可各获得10亿个Tokens。相比之下,报告称Grok Bot收费超过30美元/月,Gemini Spark约20美元/月,而免费的Instinct仍因算力限制采取邀请制。
摩根大通预计,Meta短期工作的重点仍是提升Muse的用户采用率和参与度,除重度用户订阅之外,更大规模的商业化至少要到2027年才可能展开。
Muse要替用户真正“做事”
Muse与传统AI聊天产品的关键区别,是Meta试图把它打造为能够直接执行任务的“个人智能体”。
Meta首席执行官扎克伯格此前曾提出,未来可能有数十亿人使用能够理解个人目标、全天候代表用户工作的智能体,应用领域覆盖健康、兴趣、财务、生产力和人际关系等。Muse因此并不仅负责回答问题,而是通过计算机操作能力和第三方应用连接,进一步完成现实世界中的任务。
目前Muse已经可以连接Gmail、Spotify、Peloton、OpenTable等服务,Meta近期还向开发者开放Connector开发权限,甚至允许Muse帮助用户为尚未支持的服务创建自定义连接器。
报告总结的早期使用场景十分广泛:在电商领域,Muse可以追踪价格、寻找优惠券、研究商品并完成下单;在本地服务领域,可预订航班、酒店、餐厅和活动门票;个人金融领域则包括协商账单、检查订阅、争取退款和自动领取优惠。
此外,Muse还被用于预约医疗服务、补充药品、制定健身和饮食计划,以及日历管理、邮件分类、旅行规划、文档起草、电子表格制作和拨打电话等。
Meta瞄准“智能体对智能体”交易
在摩根大通看来,Muse长期最重要的商业机会甚至不一定来自消费者,而是来自企业。
Meta近期开放开发者构建Muse Connectors,被该行视为一个重要转折点。未来如果数千万、最终甚至数亿家企业都在Muse生态中拥有自己的智能体,消费者与企业之间的互动方式可能发生根本变化。
例如,消费者不再需要自己浏览多个购物网站比较价格,也不必逐个打开航空公司、酒店和餐厅页面,而是直接让个人Muse提出需求,再由消费者智能体与商家的AI智能体进行沟通,最终完成商品查询、预订和支付等一系列任务。
这就是摩根大通所说的“智能体对智能体”(agent-to-agent)模式。
如果这一模式形成规模,Meta可能建立两条主要变现路径:一是对Muse促成的购物结账、餐厅预订、机票酒店预订以及销售线索收取佣金或交易抽成;二是通过订阅向用户出售更多使用额度和增值能力。
摩根大通认为,智能体之间的直接交互最终可能成为Meta AI商业化的基础。
这与Meta现有广告模式存在一定延续性。过去企业付费争夺的是用户注意力和广告点击,AI智能体时代,商业价值可能进一步向“直接促成用户目标和交易”延伸。
不过,这一过程并不会毫无阻力。
报告提到,亚马逊已经阻止Muse访问其平台。这也意味着,AI智能体的发展可能触及传统互联网平台对用户入口、数据和交易流程的控制,由此带来新的利益冲突。
但摩根大通预计,如果智能体能够带来新增流量和交易,长期仍会有更多平台参与其中。
AI投资从广告提效走向新收入
Meta此前对AI的大规模投入已经首先反映在核心广告业务中。摩根大通指出,AI正在持续改善Meta的广告排序和推荐能力,从而推动用户参与度、广告主投资回报率和收入增长。
而Muse代表的是下一阶段:Meta开始尝试通过消费者智能体、企业智能体以及模型API等方式,将AI本身转化为新的收入来源。
Meta的产品推进速度也相当快。Muse推出仅两周,公司便已经测试向美国企业主动拨打电话、开放开发者Connector、推出Muse for Mac,并加入Shop Pay支持智能体结账。
摩根大通认为,随着Muse采用率和参与度持续提升,Meta有望证明其AI投入能够在广告之外创造经济回报,相关潜在可服务市场(TAM)甚至可能达到数十万亿美元。
报告同时关注9月23日至24日举行的Meta Connect大会,预计Meta将进一步展示AI模型、智能体和开发者工具,并可能公布Muse早期用户参与度数据、新合作伙伴和Connector,以及Muse与智能眼镜等硬件的整合方式。
至于市场关注的Watermelon模型,摩根大通认为更可能稍后发布,而非直接在本届大会正式推出。
商业化速度仍是最大变量
估值方面,摩根大通预计Meta 2028年GAAP每股收益为35.44美元,目前股价对应约21倍预期市盈率;其820美元目标价对应约23倍2028年预期市盈率,高于报告采用的标普500约16倍估值水平。
该行认为,Meta强劲的营收增长、持续改善的成本效率,以及逐渐清晰的AI商业化路径,可以支撑相应估值溢价。
不过,Muse能否真正转化为利润仍是关键风险。
摩根大通列出的主要不确定性包括:AI投入巨大而商业化慢于预期,可能拖累GAAP营业利润、每股收益和自由现金流;营收增长低于预期,限制AI商业化的上行空间;新AI产品无法获得用户认可;谷歌、TikTok、OpenAI等公司的竞争;诉讼引发的产品调整可能冲击核心广告业务。