创投日报
 财联社 AI daily
 科创日报
 新消费日报


①之江生物会通过外币收支自然对冲、优化外币资金存量和采用外汇掉期等衍生品,以此减弱汇兑波动对财务费用及利润造成的影响;
②在并购标的筛选上,之江生物将重点关注产业链中上游具备高技术壁垒和核心竞争力的项目,聚焦肿瘤诊断、药物治疗及上游核心原材料等方向。
《科创板日报》10月12日讯(记者 史士云)近年来,因持续受到集采、医保控费以及付费方式改革等多重因素影响,国内体外诊断(IVD)领域仍在走出深度调整期。
2026年上半年,多数IVD企业业绩依然承压。以主营分子诊断试剂和仪器设备的之江生物为例,公司当期实现营收 5338.82万元,同比下滑10.55%;归母净利润和扣非归母净利润亏损也在显著扩大,同期分别亏损4058.94万元和4520.73万元。
针对上半年业绩的全面走弱,之江生物将原因归结为汇兑损失增加、销售收入下滑等因素。由此,市场在关注之江生物下一程会交出怎样的答案。
“下半年公司新产品上市,同时结合公司Autra系列自动化设备提供整体解决方案,深入布局中高端市场,能够逐步提升营业收入。此外结合秋冬呼吸道疾病旺季,二季度营收转正趋势有望延续,国内临床试剂业务下半年预计会稳中有进。”
在今日举行的之江生物(688317.SH)2026年半年度业绩说明会上,当《科创板日报》记者以投资者身份提问,问及公司下半年国内试剂业务的修复预期时,之江生物董事长兼总经理邵俊斌如此表示。
数据显示,今年第二季度,之江生物单季度实现主营收入2796.9万元,同比上升1.53%,但单季度盈利情况仍在持续恶化,其归母净利润和扣非归母净利润较同期分别大幅下降了344.54%和609.24%。
▌加速海外市场布局
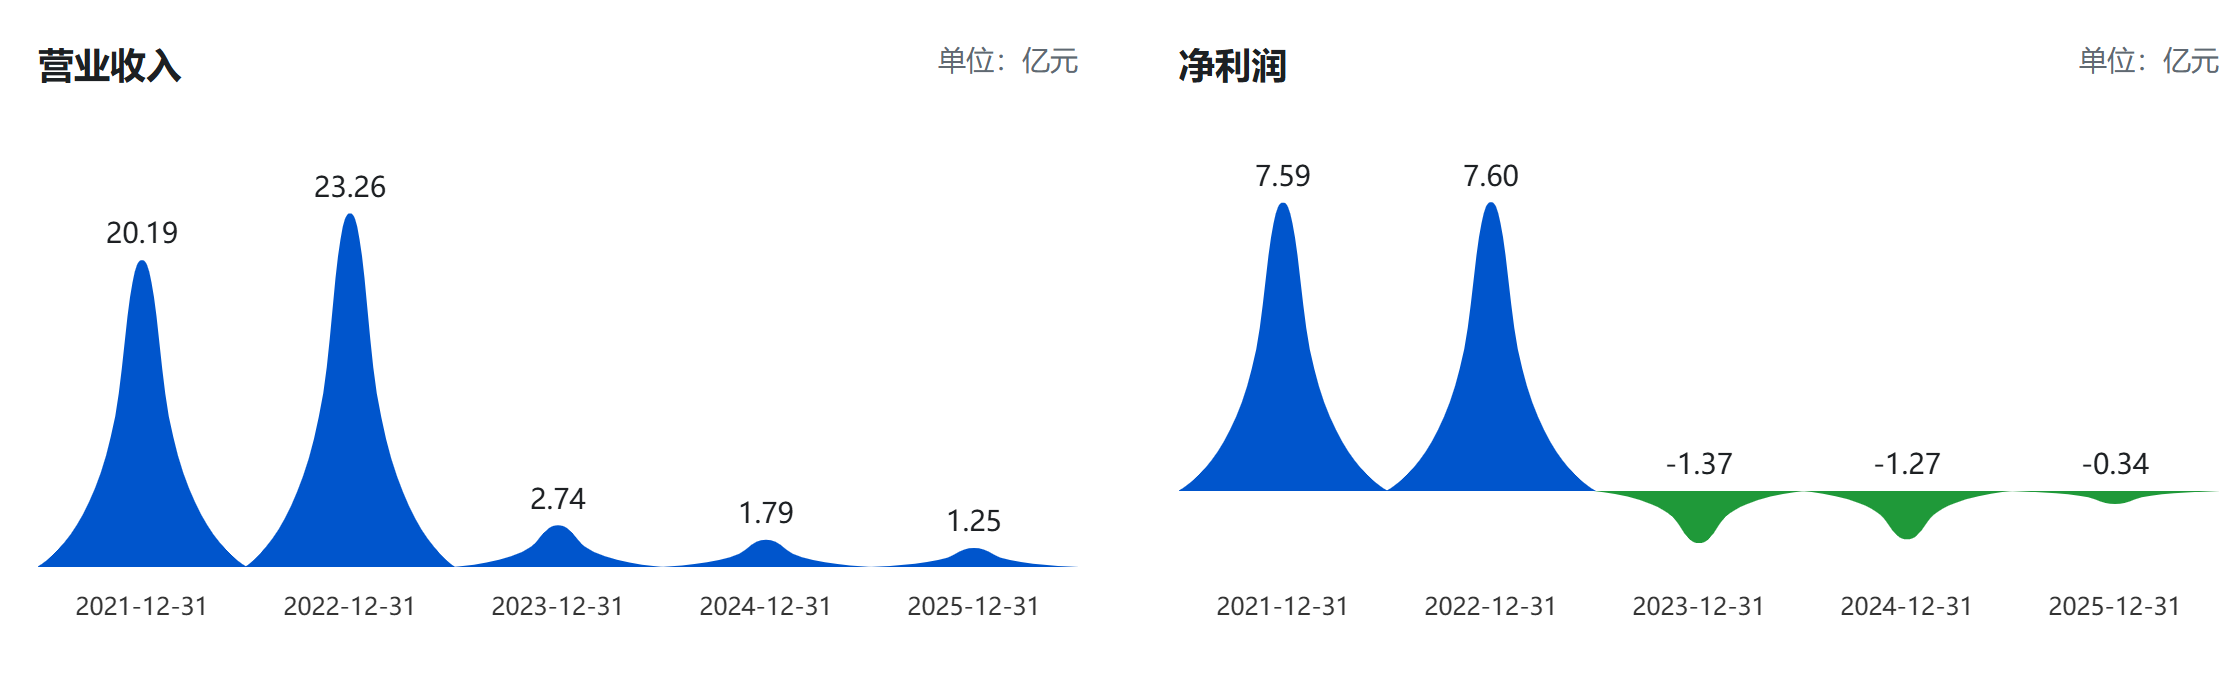
之江生物的业绩颓势并非2026年才显现。拉长时间线来看,公司自2022年站上业绩巅峰,当年全年营收23.26亿元、归母净利润7.60亿元。但此后业绩持续回撤,2025年全年营收收缩至1.25亿元,归母净利润亏损3429.76万元,行业逻辑也随之切换,关键词从曾经的“疫情红利”,转变为集采、DRG等多重压力。
目前,体外诊断集采持续扩面,常规试剂价格大幅下行。DRG付费改革、检验结果互认,进一步压缩了检验需求,行业不得不告别高毛利时代,直面盈利收缩、市场竞争加剧的严峻现实。
面对国内市场的不断调整,出海成为不少IVD企业寻找第二增长曲线的选择,企业们开始加速海外注册认证,搭建海外销售网络,试图以海外增量弥补本土业务下滑。但各国医疗器械监管体系差异较大,渠道建设周期长,海外市场的开拓能否有效对冲国内业绩颓势,仍有待观察。
之江生物也在积极拓展海外市场,邵俊斌在业绩会上对《科创板日报》记者表示,今年上半年,公司新增国际认证7项。随着海外订单的陆续交付、CE/FDA等海外认证覆盖面扩大及渠道深化,海外收入有望逐步提升。
在海外市场布局策略上,邵俊斌介绍,公司一方面将重点深耕非洲、中东、东南亚等区域。另一方面,依托海外子公司,切入日本、欧美高端市场,且加速国际认证、本地化团队及渠道搭建,并与上海全球健康创新研究院合作进一步推动产品出海。
不过,值得注意的是,出海布局也衍生出新的挑战:汇率波动。企业出口收入多以美元等外币计价结算,若所持外币货币性资产遭遇汇率大幅震荡,且缺乏有效的对冲工具,将直接对经营业绩形成冲击。
从已披露的2026年半年报来看,多家业绩下降的IVD企业均提及汇率因素对业绩造成的负面影响。
谈及汇率波动的应对思路,邵俊斌称,公司会坚持风险中性原则,通过外币收支自然对冲、优化外币资金存量和采用外汇掉期等衍生品,以此减弱汇兑波动对财务费用及利润造成的影响。
▌账目现金充裕,瞄准肿瘤诊断与上游原料标的
除出海开拓增量市场之外,之江生物内部也在推进战略转型,推动自身从诊断试剂仪器供应商向诊疗一体化解决方案提供商转型。在转型节奏上,公司会如何平衡短期经营压力和长期研发投入?哪些管线又会作为优先转化落地的方向?
对此,邵俊斌对《科创板日报》记者表示,公司将在保持分子诊断主业稳定前提下,审慎平衡短期经营与中长期研发投入。分子诊断业务仍是基本盘,会重点发展妇科、呼吸道、肝炎等高价值产品,压缩缺乏价格优势的定性产品。
同时,创新业务通过子公司分阶段推进,依据阶段性成果灵活投入,优先转化落地方向将聚焦商业化确定性较高、与现有渠道协同较强的领域,包括分子诊断主业升级、上游原材料产业化、类器官平台GMP升级等方向。总体短期以巩固诊断主业、改善盈利能力为首要任务,中长期逐步构建“诊疗”一体化能力。
现阶段,放眼整个IVD赛道,板块并购潮起,行业整合节奏明显提速。部分亏损企业选择剥离低效资产,出让控股权。行业龙头则借助市场低位窗口,通过并购补齐管线与渠道短板,市场份额持续向头部集中,马太效应在加剧。在此背景下,有投资者发问,在行业整合浪潮下,之江生物发起并购布局会有哪些重点方向。
邵俊斌透露,截至2026年上半年,公司货币资金约24.51亿元,正围绕“预防、诊断、治疗”一体化战略,评估符合公司方向的并购、参股及合作机会。
在并购标的筛选上,公司将重点关注产业链中上游具备高技术壁垒和核心竞争力的项目,聚焦肿瘤诊断、药物治疗及上游核心原材料等方向,能与公司现有试剂、仪器、耗材及关键原材料布局形成业务协同,目前相关项目正在对接中。
今年2月,之江生物曾宣布完成对三优生物的新一轮战略增持,后者是一家专注于创新型单抗药物研发的企业,本次增资完成后,之江生物持有三优生物的总股比为18.90%。