创投日报
 财联社 AI daily
 科创日报
 新消费日报


①恒坤新材在接受机构投资者调研时表示,公司ArF光刻胶因验证周期较长,目前仅小批量供货;
②单季度来看,第三季度公司实现营业收入2.16亿元,同比增长13.04%;归属于上市公司股东的净利润1639.42万元,同比下降49.25%。
《科创板日报》10月28日讯(记者 吴旭光) 10月28日晚间,恒坤新材(688727)发布2026年三季度报告。
根据财报,前三季度公司实现营业收入5.57亿元,同比增长14.82%;归属于上市公司股东的净利润1.00亿元,同比增长35.95%。
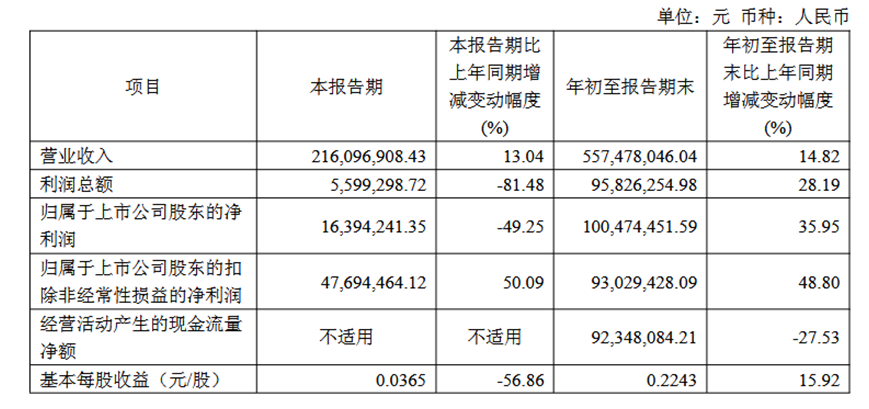
单季度来看,第三季度公司实现营业收入2.16亿元,同比增长13.04%;归属于上市公司股东的净利润1639.42万元,同比下降49.25%。
对于第三季度净利润下降,公司表示,主要受2026年第三季度交易性金融资产、其他非流动金融资产的公允价值变动影响。
恒坤新材成立于2004年,专注于集成电路领域关键材料的研发与产业化应用,主要从事光刻材料与前驱体材料的研发、生产和销售。
该公司产品主要应用于先进NAND、DRAM存储芯片及90nm技术节点以下逻辑芯片生产制造的光刻、薄膜沉积等工艺环节,是集成电路晶圆制造不可或缺的关键材料。
截至目前,恒坤新材已量产供货的产品包括SOC、BARC、i Line光刻胶、KrF光刻胶等光刻材料,以及TEOS等前驱体材料,量产供货款数随产品验证通过持续提升。
谈及公司KrF、ArF光刻胶最新的进展情况,以及存储客户和逻辑客户的业绩贡献情况,今年二季度末,恒坤新材在接受机构投资者调研时表示,公司ArF光刻胶因验证周期较长,目前仅小批量供货。
“当前业绩主要来源为3DNAND、DRAM存储类客户,逻辑客户导入处于逐步上量阶段。公司整体自产业务保持高速增长,海外引进贸易业务维持现有规模,自产产品收入占比持续提升。”恒坤新材表示。
报告期内,恒坤新材计提2026年前三季度资产减值准备。
公司表示,为客观、公允地反映公司截至2026年9月30日的财务状况及2026年前三季度的经营成果,公司及下属子公司本着谨慎性原则,对合并报表范围内截至2026年9月30日的各类资产开展减值测试。2026年前三季度计提资产减值损失和信用减值损失合计1642.93万元;同期转销存货跌价准备909.93万元;上述计提与转销合计减少公司2026年前三季度利润总额733.00万元。
恒坤新材最新披露数据显示,截至9月30日公司股东户数为1.46万户,较上期(2026年6月30日)减少2892户,降幅为16.52%。户均持有流通股数量由上期的3086股上升至3696股,户均持股金额由上期的23.08万元减少至16.06万元。
二级市场表现方面,截至10月28日收盘,恒坤新材股价报34.26元/股,总市值为153.9亿元。