创投日报
 财联社 AI daily
 科创日报
 新消费日报


①第三季度实现营业收入37.64亿元,同比增长23.00%;归母净利润8.01亿元,同比增长37.10%;
②生益电子表示,业绩增长主要受AI算力及高速通信等下游需求带动,高附加值产品占比稳步提升。
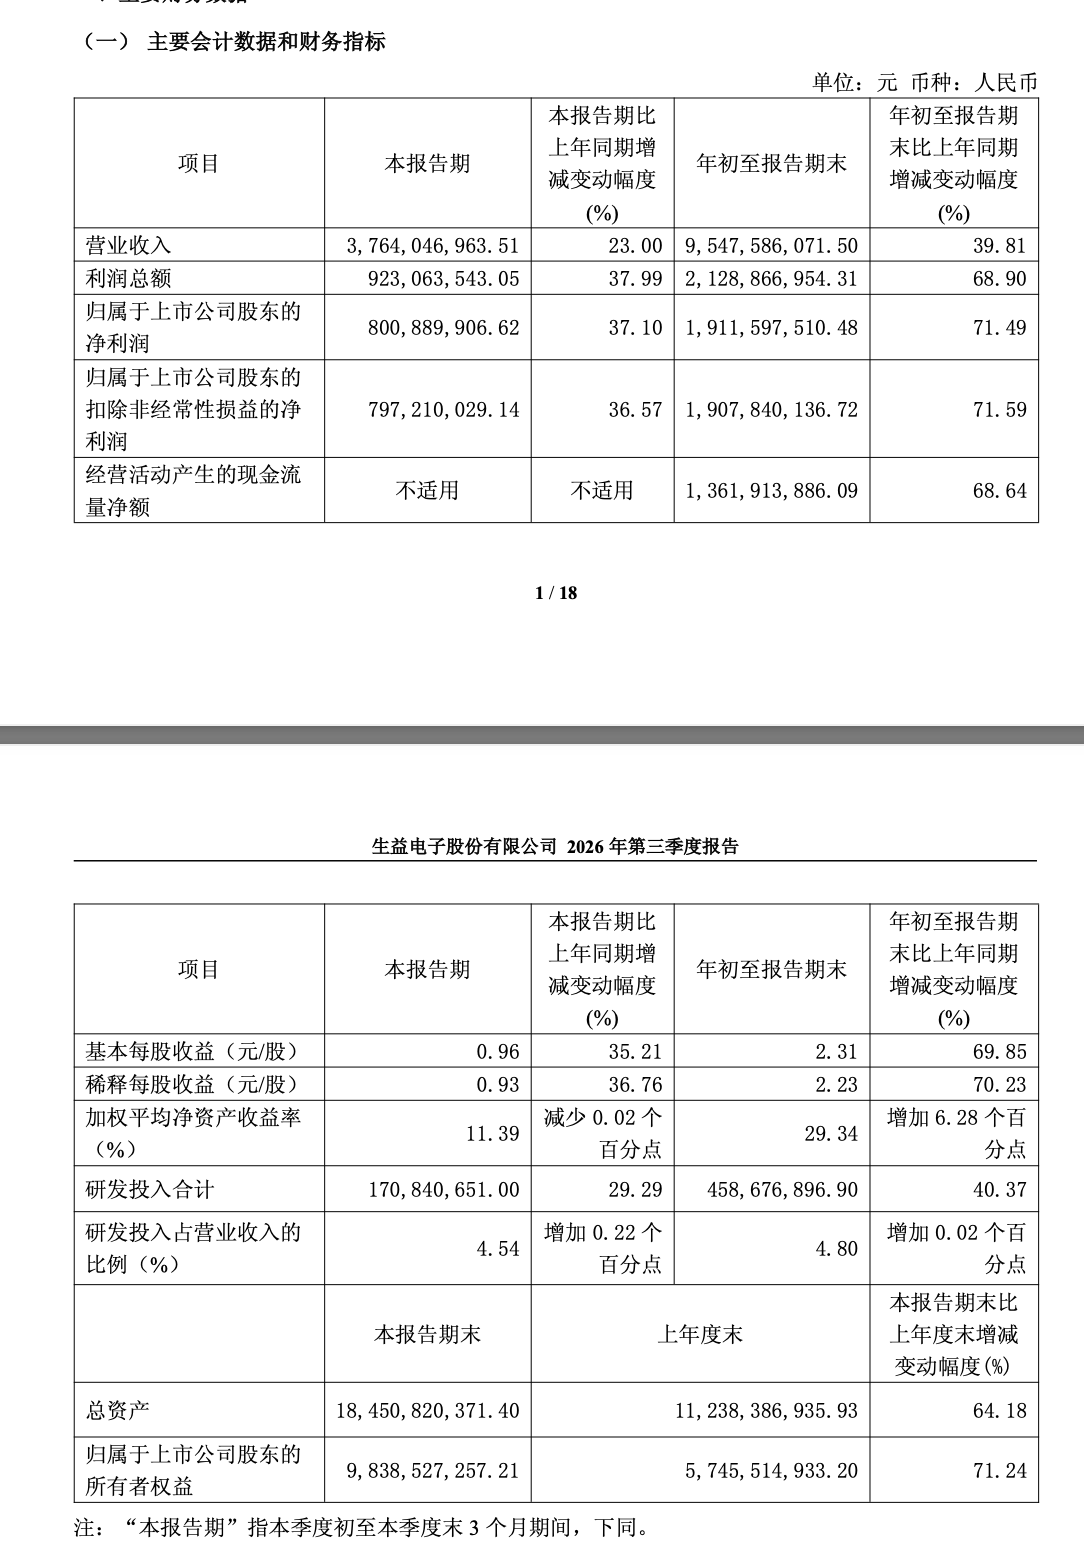
《科创板日报》10月29日讯(记者 黄修眉)生益电子今日(10月29日)晚间公告称,第三季度实现营业收入37.64亿元,同比增长23.00%;归母净利润8.01亿元,同比增长37.10%;扣非归母净利润7.97亿元,同比增长36.57%;前三季度营收95.48亿元,同比增长39.81%;归母净利润19.12亿元,同比增长71.49%。
生益电子表示,业绩增长主要受益于AI算力领域的高景气,公司紧扣战略定位,锚定中高端赛道持续深耕,有序推进产能释 放、深化技术升级、强化质量管控,高附加值产品占比稳步提升,市场竞争优势进一步巩固。
生益电子主营印制电路板,客户集中在通信设备、AI服务器、交换机、光模块、存储与汽车电子。公司前期经营公告里表示,AI服务器、800G/1.6T交换机等数据中心相关产品订单稳步增长,1.6T光模块产品获得突破性进展。
市场关注的核心增量并非传统通信类PCB,而是面向算力场景的高多层高速板业务。AI算力集群持续扩容,带动服务器、交换机设备对高速PCB的层数、信号传输性能要求持续抬升,单机PCB价值量随之上涨。
头部云服务商供应商认证门槛较高,一旦完成导入,后续产品迭代阶段客户通常会持续复购,生益电子正受益于这一趋势,实现高端产品销量与单价同步增长。从前三季度数据来看,公司营收增速低于净利润增速,背后正是高附加值产品占比持续提升。
面对持续释放的市场需求,产能交付能力成为关键支撑。公司前期公告显示,当前订单储备充足,供应链运转平稳,产线维持较高产能利用率。研发层面,公司持续保持投入力度,2026年前三季度研发费用4.59亿元,同比增长40.37%,占营收比重4.80%。经营现金流数据同样印证行业景气度,前三季度经营活动现金流净额13.62亿元,同比增长68.64%。
不过,生益电子亦面临和同业一样的成本端挤压:覆铜板、电子布、铜箔今年以来连续调价,高端薄料尤其紧。公司现有中高端平台已较成熟,靠长协和新签订单分段传导成本,但原材料继续上行时,毛利率弹性会被部分抵消。
截至10月29日收盘,生益电子报71.50元/股,最新总市值约615亿元。