创投日报
 财联社 AI daily
 科创日报
 新消费日报


①本次权益变动后,该基金持有公司股份1141.78万股,占总股本5.00%。本次变动不会导致公司控股股东及控制权发生变化;
②通常情况下,举牌方多为资金实力雄厚的产业资本,或是大型主动型基金,出于对行业和公司前景的乐观判断大规模买入上市公司股份。
《科创板日报》11月12日讯(记者 吴旭光) 今日(11月12日)盘后,安集科技公告称,公司股东华夏上证科创板半导体材料设备主题交易型开放式指数证券投资基金(下称:科创半导体ETF华夏)于2026年11月11日通过集中竞价增持公司股份79.92万股。
本次权益变动后,该基金持有公司股份1141.78万股,占总股本5.00%。本次变动不会导致公司控股股东及控制权发生变化。
《科创板日报》记者注意到,ETF举牌上市公司的情况并不多见。通常情况下,举牌方多为资金实力雄厚的产业资本,或是大型主动型基金,出于对行业和公司前景的乐观判断大规模买入上市公司股份。
根据公告,截至目前,华夏上证科创板半导体材料设备主题交易型开放式指数证券投资基金未有在境内、境外其他上市公司中拥有权益的股份达到或超过该公司已发行股份5%的情况。
科创半导体ETF华夏为在上海证券交易所上市交易的ETF,以紧密跟踪标的指数即上证科创板半导体材料设备主题指数,追求跟踪偏离度和跟踪误差最小化为投资目标。科创半导体ETF华夏主要采用完全复制法,按照标的指数成份股及其权重构建基金的股票投资组合,并根据标的指数成份股及其权重的变动对股票投资组合进行相应调整。
安集科技为标的指数成份股,科创半导体ETF华夏持有安集科技及持股变动,系根据基金合同约定、为实现投资目标,依据基金投资策略开展投资,不谋求对上市公司的控股权。
科创半导体ETF华夏成立于2025年3月24日,该基金的基金经理是杨斯琪,自基金合同生效起至今该基金的净值增长率为173.42%。
截至2026年9月30日,该基金份额净值为0.9114元,本期利润为-140.86亿元,报告期份额净值增长率为-32.85%,同期业绩比较基准增长率-32.80%。
华夏基金表示,该基金本报告期跟踪偏离度为-0.05%,与业绩比较基准产生偏离的主要原因为日常运作费用、指数结构调整、申购赎回、成份股分红等带来的差异。
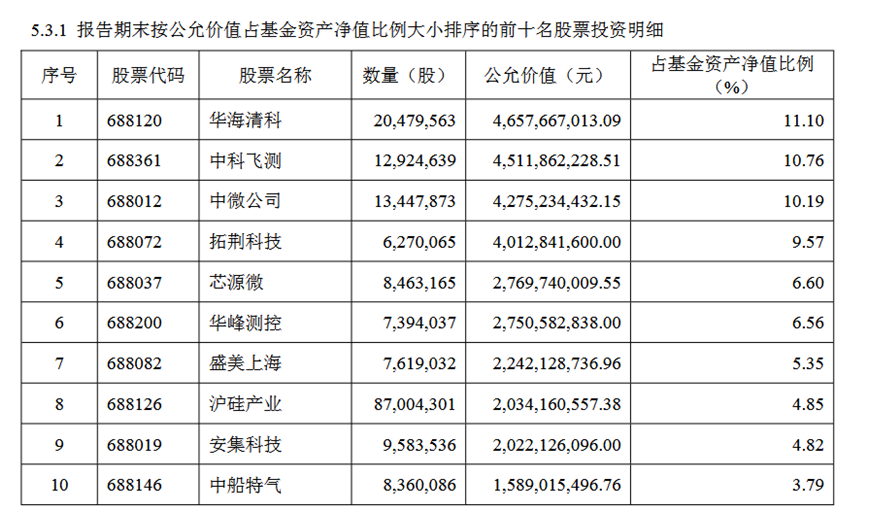
根据基金三季报,科创半导体ETF华夏的前十大重仓股中不乏半导体行业标的,具体个股还包括华海清科、中科飞测、中微公司、拓荆科技等。资金持续布局相关科创半导体ETF,体现了市场对半导体产业看多的态度。
安集科技2019年登陆科创板,该公司专注于芯片制造过程中工艺与材料的解决方案,搭建了“3+1”技术平台及应用体系,覆盖化学机械抛光液、功能性湿电子化学品、电镀液及其添加剂以及关键原材料建设四大方向。
其中,功能性湿电子化学品是公司的第二增长曲线。在功能性湿电子化学品领域,安集科技目前已布局刻蚀后清洗液、光刻胶剥离液、抛光后清洗液及刻蚀液等多种产品系列,应用于逻辑电路、3DNAND、DRAM、CIS等特色工艺及异质封装等领域。
谈及公司自研磨料的进展情况时,安集科技在11月接受机构投资者调研时表示,公司参股公司开发的多款硅溶胶产品在功能性、稳定性和产出方面有明显提升,已应用在公司多款抛光液产品中并实现量产,销售持续上量;公司通过自研自建的方式持续加强氧化铈颗粒制备的自主可控能力,基于自产氧化铈磨料的抛光液产品覆盖从成熟制程到先进制程的抛光应用,相关测试论证进展顺利,多款产品已实现量产销售,供应量呈持续增长趋势。
业绩表现方面,安集科技前三季度实现营业收入24.54亿元,同比增长35.45%;归属于上市公司股东的净利润13.74亿元,同比增长125.83%。其中,第三季度实现营业收入9.28亿元,同比增长38.39%;归属于上市公司股东的净利润8.42亿元,同比增长261.86%。
《科创板日报》记者注意到,安集科技Q3净利润8.42亿元,Q2净利润3.24亿元,据此计算,Q3净利润环比增长159%。
安集科技表示,营收变化主要系报告期内,公司产品研发进展及市场拓展均达到预期,紧跟客户需求并匹配其放量节奏,带动营业收入实现稳健增长;净利润变化主要系,第三季度和前三季度期间费用同比增长率分别为4.44%和19.86%,均低于收入增幅,推动盈利能力提升。
二级市场表现方面,截至今日(11月12日)收盘,安集科技股价报214.80元/股,公司总市值490.51亿元。